
2016-2025這十年,中國造紙業經歷了產能置換、環保大考、禁廢令落地與債務洗牌。前30強入圍門檻從50萬噸暴漲至101萬噸!玖龍突破2266萬噸,太陽躍過1095萬噸,跨入千萬噸巨霸俱樂部;而曾經的前三巨頭晨鳴卻因困境劇降74%跌至第28位……特種紙黑馬殺入、漿紙一體化決勝,這份十年復盤報告深讀來了。 門檻翻倍與極化格局:前30強規模實現跨越式增長 2016年至2025年的10年,是中國造紙產業經歷產能置換、環保整治、禁廢令落地以及產業集中度大幅提升的關鍵時期。這十年間,全國重點造紙企業前30名的產量數據,不僅記錄了頭部企業規模擴張的軌跡,更折射出整個行業資源配置、技術升級與市場競爭的深層變革。從最初的百噸門檻到如今千萬噸巨無霸的誕生,造紙企業的梯隊分化與名次更替,呈現出一幅動蕩與重塑并存的產業長卷。 對比2016年與2025年的數據可以發現,造紙前30名企業的入圍門檻發生了質的飛躍。2016年,排名第30位的亞太森博(廣東)紙業產量僅為50萬噸,當時達到100萬噸以上規模的企業僅有19家。 到了2025年,排在第30位的芬歐匯川產量已達101萬噸,意味著入圍前30名
by CPP114通訊員
附件1.單張多色生產型噴墨數字印刷機.xlsx 附件2.單張多色生產型碳粉數字印刷機.xlsx 附件3.單張多色生產型電子油墨數字印刷機.xlsx 附件4.單張單雙色生產型噴墨數字印刷機.xlsx 附件5.單張單雙色生產型碳粉數字印刷機.xlsx 附件6.卷筒多色生產型噴墨數字印刷機.xlsx 附件7.卷筒多色生產型碳粉數字印刷機.xlsx 附件8.卷筒多色生產型電子油墨數字印刷機.xlsx 附件9.卷筒單色生產型噴墨數字印刷機.xlsx 附件10.標簽專用卷筒多色生產型噴墨數字印刷機.xlsx 附件11.標簽專用卷筒多色生產型碳粉數字印刷機.xlsx 附件12.標簽專用卷筒多色生產型電子油墨數字印刷機.xlsx
by CPP114通訊員
北美權威行業媒體《印刷印象》近日公布了2026年度北美印刷企業300強排行榜。這份耗時數月梳理、追蹤與分析的榜單,不僅展現了北美印刷市場的最新生存圖景,更反映出全球印刷產業鏈在整合與調整中的真實走向。 與前幾年受宏觀環境擠壓、企業營收普遍下滑的態勢不同,今年的榜單展現出了極其鮮明的韌性與分化。從龍頭企業的規模擴張到傳統賽道的意外爆發,這份榜單所呈現的數據值得每一位關注印刷行業發展的同行深思。 整體格局:門檻大幅抬升,頭部集中度持續強化 從今年榜單的整體表現來看,行業最直觀的變化在于入圍門檻的顯著提高。去年位列第300位的企業年銷售額為370萬美元,而今年這一數字躍升至530萬美元(約合人民幣3600萬元),增長幅度近40%。這種門檻的提升,一方面說明中大型企業在經歷了前期整合與投資后正在恢復增長,另一方面也意味著尾部落后產能正被加速淘汰,市場向規模化、集約化企業靠攏的趨勢愈發明顯。 在榜單最頂端,龍頭企業的優勢依然難以撼動。排名第一的當納利以62.397億美元(約合人民幣422億元)的年銷售額高居榜首,同比增幅達到19%。這一數據幾乎是排名第二的Cimpress(34億美
by CPP114通訊員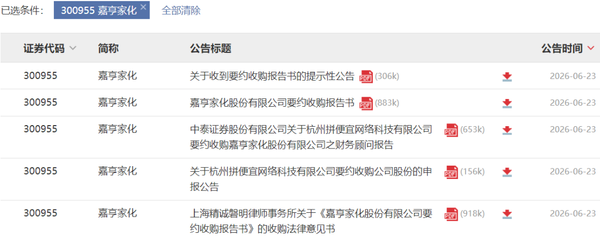
歸母凈利連續兩年虧損數千萬、二代接班一年多,60歲才開始創業的福建胡潤富豪,賣掉上市公司近30%股權,套現7億+激流勇退了? 就在今日(6月23日),嘉亨家化股份有限公司(證券簡稱“嘉亨家化”,股票代碼為“300955”)在深圳證券交易所(下文稱“深交所”)發布5條公告[1],就其實際控制人變更及股權交易等事項進行說明。 其中,《嘉亨家化股份有限公司要約收購報告書》顯示,杭州拼便宜網絡科技有限公司(下文稱“杭州拼便宜”)聯合溫州蒼霄企業管理合伙企業(有限合伙)(下文稱“溫州蒼霄”)、杭州潤宜企業管理咨詢合伙企業(有限合伙)(下文稱“杭州潤宜”)組成一致行動人,前期已通過協議轉讓從原實控人曾本生處受讓公司29.70%股份完成過戶。若此次收購21.10%股權完成,收購方合計持股比例將提升至50.80%,實現對上市公司的絕對控股。 值得留意的是,2005年創立的嘉亨家化手握科赴、妮維雅、珀萊雅、薇諾娜、百雀羚等一眾國內外知名美妝客戶,
by CPP114通訊員
《中國新聞出版廣電報》記者近日從中宣部印刷發行局獲悉,據印刷企業年度報告反映:2025年,我國共有各類印刷企業10.73萬家,同比下降1.3%;印刷總產值1.52萬億元,同比增長1.1%;資產總額1.95萬億元,同比增長1.2%;營業收入1.54萬億元,同比下降1.9%;利潤總額678.21億元,同比下降3.1%。外資企業數量1475家,對外加工貿易額103.20億美元,外商投資總額159.89億美元。印刷從業人員226.44萬人。 “十四五”收官之年,我國印刷業保持了較好發展定力,但仍面臨盈利能力偏弱、出版印刷乏力等壓力挑戰。 一是產業規模穩中有進,營收利潤同比下降。印刷總產值、資產總額保持增長,產業規模持續擴大,包裝裝潢印刷產值占比提升,文創印刷品為發展注入新活力,但增產不增收問題凸顯,利潤下滑,細分市場有效需求不足,出版物印刷產值占印刷總產值的比重由2021年的13.8%下降至8.9%
by CPP114通訊員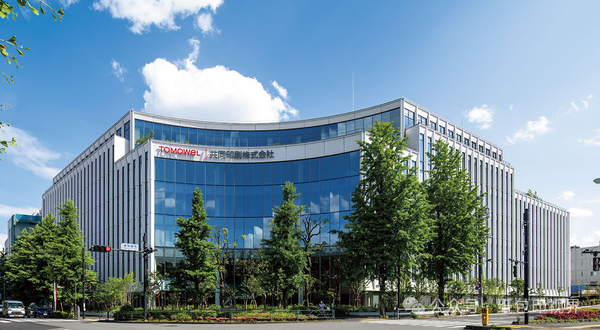
近日,日本印刷業三大巨頭之一的共同印刷株式會社(Kyodo Printing)公布了截至2026年3月31日的2025財年合并業績報告。從整體的綜合業績來看,共同印刷在過去這一財年里交出了一份頗有意思的成績單。報告期內,公司實現合并凈銷售額982.05億日元(折合人民幣約42億元),同比小幅下降1.8%;營業利潤為21.34億日元,同比下降8.4%;普通利潤為27.27億日元,同比微降0.7%。 表面上看,由于中東局勢引發的全球物價上漲壓力以及原材料成本高企,公司的核心業務盈利能力受到了不小的擠壓。但讓人驚奇的是,歸屬于母公司所有者的最終凈利潤卻達到了39.6億日元(折合人民幣1.7億元),同比實現了19.6%的逆勢大暴漲。 翻看財報細節就能發現其中的玄機。這一大漲完全得益于公司在這個寒冬里果斷“割肉瘦身”,通過出售旗下的部分投資證券,直接確認了高達34.04億日元的巨額非常規收入(營業外收益)。這種用資本市場的非流動資產騰挪來對沖主業結構調整損失的策略,給正在進行痛苦轉型的共同印刷提供了極其充裕的現金流彈藥。 共同印刷傳統的起家本領——信息通信板塊,主要業務是策劃和制作周刊、月
by CPP114通訊員
2025-2026年,全球印刷市場正經歷一場深刻的結構性分化。 根據國際權威研究機構Smithers發布的《全球印刷未來展望至2030年》報告,全球印刷市場總值預計將從2025年的8680億美元增長至2030年的9697億美元,年復合增長率約為2.2%。然而,這一增長幾乎完全由包裝和標簽印刷驅動——這兩個細分領域因“免疫”電子替代而保持了韌性。 與此同時,全球印刷總量則處于持續下滑通道,從2019年的49.0萬億A4當量降至2024年的44.1萬億,且幾乎沒有跡象能夠恢復到疫情前水平。 技術路線的此消彼長更為劇烈。 Smithers的數據顯示,數字印刷正在以年復合增長率4.8%的速度加速擴張,預計到2026年全球數字印刷市場規模將達到2323億美元,在整個印刷市場中的份額將歷史性地躍升至21.6%。而膠印的需求正以年復合下降2.5%的速度萎縮,市場規模預計從2019年的3544億美元降至2029年的3080億美元。 更值得關注的,是印刷終端市場的“冰火兩重天”。 出版物印刷(書刊、報紙、雜志)受數字閱讀替代沖擊,市場規模年均下降5%-8%,是最早、最快萎縮的細分市場;商業印
by CPP114通訊員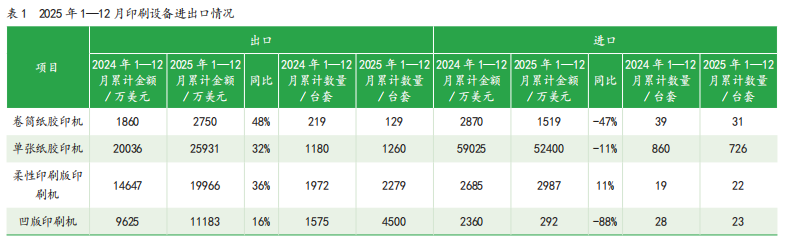
概述 1.國家統計局發布 2025年是“十四五”規劃收官之年,也是中國式現代化進程中具有重要意義的一年。這一年,我國發展歷程很不平凡,取得的成績令人鼓舞,經濟頂壓前行、向新向優發展,主要預期目標圓滿實現,“十四五”勝利收官,第二個百年奮斗目標新征程實現良好開局。 面對外部環境急劇變化、國內困難挑戰增多的復雜嚴峻形勢,我國實施了更加積極有為的宏觀政策,不僅有效化解外部環境變化的不利影響,更在風浪中穩住了發展的底盤、鞏固了發展的根基。2025年,國內生產總值首次躍上140萬億元新臺階,比上年增長5%;貨物貿易規模再創新高,外匯儲備余額超過3.3萬億美元。 2025年,盡管內外環境更加復雜,穩增長壓力上升,但我們始終堅定不移走高質量發展道路,加快推進新舊動能轉換,推動改革開放走深走實,經濟呈現向優向好的發展勢頭。經濟結構調整優化,2025年規模以上高技術制造業增加值占規模以上工業增加值比重升到了17%。改革開放持續深化,全國統一大市場建設縱深推進,民營經濟促進法正式施行,綜合整治“內卷式”競爭成效顯現。海南自由貿易港啟動全島封關運作,高水平對外開放邁出重要一步。2025年,我國貨物進
by CPP114通訊員