2026北美印刷300強(qiáng)揭曉,當(dāng)納利422億雄踞榜首,還有誰逆勢賺錢
北美權(quán)威行業(yè)媒體《印刷印象》近日公布了2026年度北美印刷企業(yè)300強(qiáng)排行榜。這份耗時(shí)數(shù)月梳理、追蹤與分析的榜單,不僅展現(xiàn)了北美印刷市場的最新生存圖景,更反映出全球印刷產(chǎn)業(yè)鏈在整合與調(diào)整中的真實(shí)走向。
與前幾年受宏觀環(huán)境擠壓、企業(yè)營收普遍下滑的態(tài)勢不同,今年的榜單展現(xiàn)出了極其鮮明的韌性與分化。從龍頭企業(yè)的規(guī)模擴(kuò)張到傳統(tǒng)賽道的意外爆發(fā),這份榜單所呈現(xiàn)的數(shù)據(jù)值得每一位關(guān)注印刷行業(yè)發(fā)展的同行深思。
從今年榜單的整體表現(xiàn)來看,行業(yè)最直觀的變化在于入圍門檻的顯著提高。去年位列第300位的企業(yè)年銷售額為370萬美元,而今年這一數(shù)字躍升至530萬美元(約合人民幣3600萬元),增長幅度近40%。這種門檻的提升,一方面說明中大型企業(yè)在經(jīng)歷了前期整合與投資后正在恢復(fù)增長,另一方面也意味著尾部落后產(chǎn)能正被加速淘汰,市場向規(guī)模化、集約化企業(yè)靠攏的趨勢愈發(fā)明顯。
在榜單最頂端,龍頭企業(yè)的優(yōu)勢依然難以撼動(dòng)。排名第一的當(dāng)納利以62.397億美元(約合人民幣422億元)的年銷售額高居榜首,同比增幅達(dá)到19%。這一數(shù)據(jù)幾乎是排名第二的Cimpress(34億美元)的兩倍,顯現(xiàn)出極強(qiáng)的市場統(tǒng)治力。榜單前十強(qiáng)企業(yè)的變動(dòng)同樣引人注目,除個(gè)別老牌巨頭因重大并購發(fā)生位次重組外,絕大多數(shù)頂級玩家均通過多元化布局或?qū)W⒓?xì)分賽道穩(wěn)住了核心陣地。
深入觀察榜單前十強(qiáng)企業(yè)的具體業(yè)績與業(yè)務(wù)構(gòu)成,可以發(fā)現(xiàn)巨頭們在戰(zhàn)略選擇上的分化。
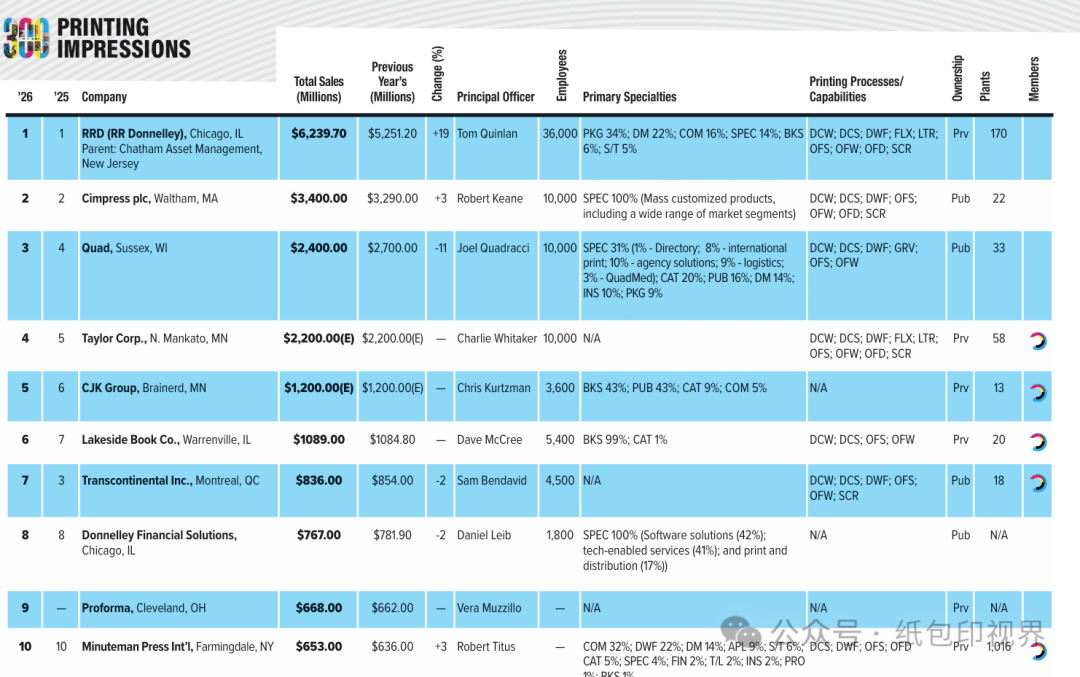
當(dāng)納利作為行業(yè)全能航母,憑借遍布各地的170家工廠和3.6萬名員工,構(gòu)建了極為均衡的業(yè)務(wù)結(jié)構(gòu)。包裝業(yè)務(wù)已成為其第一大支柱,占比達(dá)到34%,直郵業(yè)務(wù)占比22%,商業(yè)印刷占16%,特種印刷占14%,書刊占6%。這種多元化的產(chǎn)品組合,幫助其有效分散了單一市場波動(dòng)帶來的風(fēng)險(xiǎn)。
位居第二的Cimpress繼續(xù)在個(gè)性化定制與網(wǎng)絡(luò)印刷平臺(tái)領(lǐng)域保持絕對主導(dǎo)。公司年?duì)I收34億美元,擁有22家工廠和1萬名員工,其100%的業(yè)務(wù)均來自大規(guī)模定制的特種印刷,依靠高度數(shù)字化的前端接單與自動(dòng)化生產(chǎn)系統(tǒng),將分散的零星訂單轉(zhuǎn)化為工業(yè)化效能。
排名第三的Quad年?duì)I收為24億美元,擁有33家工廠和1萬名員工。盡管營收較上年有所縮減,但它依然是北美目錄印刷與出版物印刷領(lǐng)域不可替代的巨人。在其營收構(gòu)成中,特種及綜合服務(wù)占31%,目錄印刷占20%,出版物印刷占16%,直郵占14%。
泰勒集團(tuán)以22億美元的預(yù)估營收位列第四,擁有58家工廠和1萬名員工,通過持續(xù)的資產(chǎn)收購在商業(yè)印刷和營銷解決方案領(lǐng)域保持著龐大體量。
排名第五的CJK集團(tuán)預(yù)估營收12億美元,3600名員工分布在13家工廠,公司緊緊圍繞書刊和出版物兩大核心,這兩項(xiàng)業(yè)務(wù)各占其總收入的43%。
第六名湖畔書刊公司年?duì)I收10.89億美元,5400名員工分布在20家工廠。公司99%的收入來自于書刊印刷,憑借對單一賽道的極致專注,成為北美圖書印刷市場毫無爭議的冠軍。
今年的大變動(dòng)出現(xiàn)在第七名。去年以28億美元高居第三的加拿大印刷巨頭Transcontinental,今年?duì)I收降至8.36億美元,排名下滑至第七。這一變化的主因是該公司將價(jià)值21億美元的包裝業(yè)務(wù)整體出售給了ProAmpac,從而完成了戰(zhàn)略資產(chǎn)的騰挪與重組。
第八名當(dāng)納利財(cái)務(wù)方案公司營收7.67億美元,其業(yè)務(wù)全部屬于特種領(lǐng)域,其中軟件解決方案占比42%,技術(shù)服務(wù)占比41%,傳統(tǒng)印刷與分發(fā)僅占17%,展現(xiàn)出極高的數(shù)字化服務(wù)特征。
新晉入榜并一舉殺入前十的是Proforma,以6.68億美元的營收位列第九。
第十名則由特許經(jīng)營巨頭Minuteman Press摘得,年?duì)I收6.53億美元,旗下?lián)碛?016家特許加盟門店,主要響應(yīng)本地中小型企業(yè)的零散印刷需求。
細(xì)分賽道觀察:直郵印刷迎來全線爆發(fā)
在今年的榜單中,最令人意外且亮點(diǎn)十足的趨勢莫過于直郵印刷領(lǐng)域的強(qiáng)勢反彈。雖然近年來郵費(fèi)上漲和數(shù)字渠道沖擊給郵寄業(yè)務(wù)帶來了諸多不確定性,但實(shí)體直郵在營銷端的轉(zhuǎn)化價(jià)值正在被市場重新評估。在數(shù)字廣告成本企穩(wěn)走高、用戶對線上信息產(chǎn)生疲勞的背景下,高品質(zhì)、精準(zhǔn)觸達(dá)的實(shí)體直郵重新獲得了品牌主的青睞。
這種增長絕非僅僅體現(xiàn)在頭部企業(yè)。以當(dāng)納利為例,其直郵業(yè)務(wù)營收從上一年度的9.8723億美元飆升至今年的近14億美元(13.9145億美元),增長勢頭十分迅猛。而在榜單前50強(qiáng)中,多家主打直郵業(yè)務(wù)的企業(yè)均實(shí)現(xiàn)了兩位數(shù)的增長。
其中,Wilen Direct的年?duì)I收達(dá)到1.51億美元,同比增長11%;Direct Marketing Solutions借助對Johnson & Quin的收購,營收暴增55%,達(dá)到1.485億美元;ICS Corporation銷售額增長18%,達(dá)到1.46億美元;Nahan營收增長24%,達(dá)到1.413億美元;Specialty Print Communications也有20%的增長,營收達(dá)1.257億美元。這些實(shí)打?qū)嵉臄?shù)據(jù)表明,在美國市場,直郵印刷并非夕陽產(chǎn)業(yè),而是在數(shù)據(jù)驅(qū)動(dòng)和精準(zhǔn)營銷的賦能下煥發(fā)出了新的生命力。
除了整體排名之外,榜單針對書刊、直郵、出版物和目錄四大傳統(tǒng)細(xì)分領(lǐng)域的單項(xiàng)冠軍進(jìn)行了梳理,各賽道的頭部力量非常清晰。
在書刊印刷領(lǐng)域,湖畔書刊公司以10.7811億美元的板塊收入高居第一;CJK集團(tuán)以5.16億美元的預(yù)估收入位居第二;當(dāng)納利憑借4.0558億美元的板塊收入排名第三;Command Companies以1.9032億美元位列第四;Walsworth則以1.3325億美元擠進(jìn)前五。
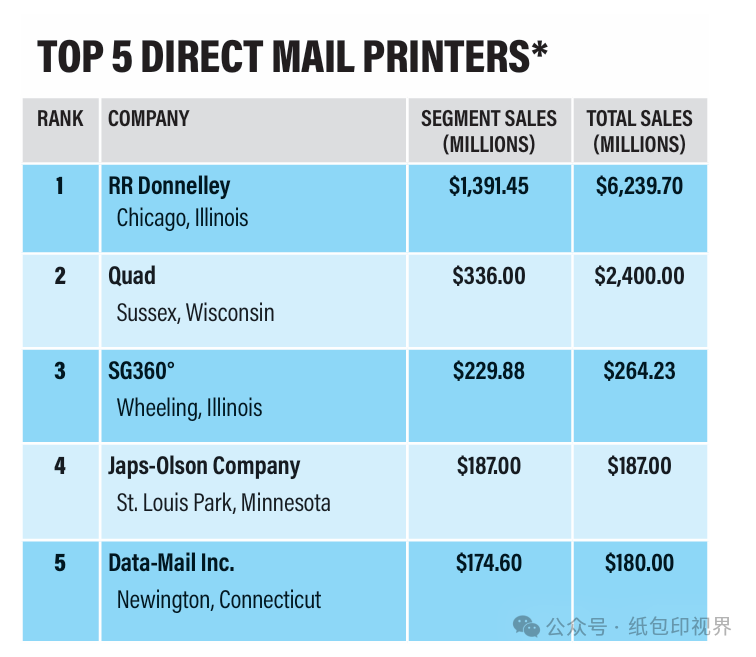
在直郵印刷領(lǐng)域,當(dāng)納利以13.9145億美元的絕對優(yōu)勢領(lǐng)跑全場;Quad以3.36億美元位居次席;SG360°憑借2.2988億美元的板塊收入排名第三;Japs-Olson公司以1.87億美元位列第四;Data-Mail則以1.746億美元排名第五。
在出版物印刷領(lǐng)域,CJK集團(tuán)與Quad展開了激烈競爭,CJK集團(tuán)以5.16億美元的預(yù)估營收登頂,Quad以3.84億美元緊隨其后;Walsworth以7995萬美元排名第三;Publication Printers以6600萬美元位列第四;Mittera則以5140萬美元排名第五。
在目錄印刷領(lǐng)域,Quad依然保持著領(lǐng)頭羊地位,其目錄業(yè)務(wù)營收達(dá)到4.8億美元;CJK集團(tuán)以1.08億美元位居第二;The Dingley Press以6600萬美元的目錄收入(占其總營收100%)排名第三;Walsworth以5330萬美元位列第四;Mittera同樣以5140萬美元占據(jù)第五的位置。
北美印刷巨頭在過去一年的業(yè)務(wù)重組與業(yè)績表現(xiàn),為國內(nèi)正在經(jīng)歷轉(zhuǎn)型陣痛的印刷企業(yè)提供了不少鏡像參考。
其一,擺脫純粹的加工定位,向“印刷+服務(wù)”轉(zhuǎn)型。不管是當(dāng)納利將倉儲(chǔ)物流與數(shù)據(jù)管理融入印刷,還是當(dāng)納利財(cái)務(wù)方案公司向軟件與技術(shù)服務(wù)延伸,北美巨頭早已不再單靠印刷品賺錢。將印刷品作為整合營銷或供應(yīng)鏈解決方案的一部分,才是提升客戶粘性和利潤空間的關(guān)鍵。
其二,在細(xì)分領(lǐng)域建立不可替代的壁壘。多元化發(fā)展需要龐大的資金與管理能力支撐,對于大多數(shù)中等規(guī)模企業(yè)而言,深耕特定品類或許是更現(xiàn)實(shí)的選擇。正如湖畔書刊在圖書領(lǐng)域的極致專注,或者The Dingley Press在目錄領(lǐng)域的全力投入,只要在特定賽道做到足夠?qū)I(yè),同樣能在市場洗牌中占據(jù)一席之地。
其三,重新審視傳統(tǒng)印刷品的新價(jià)值。北美直郵和目錄印刷的復(fù)蘇表明,沒有任何一種印刷品類會(huì)簡單地消失。當(dāng)線上流量紅利放緩時(shí),紙質(zhì)媒介所具備的實(shí)體觸感、高留存率和強(qiáng)記憶點(diǎn),只要結(jié)合數(shù)字化數(shù)據(jù)分析和個(gè)性化內(nèi)容,依然能夠創(chuàng)造出極高的商業(yè)價(jià)值。對于國內(nèi)印企來說,用新思維改造舊業(yè)務(wù),或許比盲目跟風(fēng)跨界更能找到新的突破口。