半年58億營收,29億凈利,APP印尼最賺錢子公司怎么做到的?
在全球大宗紙漿價格劇烈震蕩、行業(yè)供需反復(fù)拉鋸的周期底部,什么樣的紙企才能保持近乎壟斷級別的暴利?答案不在傳統(tǒng)的單一加工廠里,而在將森林資源、能源動力、基礎(chǔ)化工與港口物流吃干抹凈的“超級工業(yè)復(fù)合體”中。
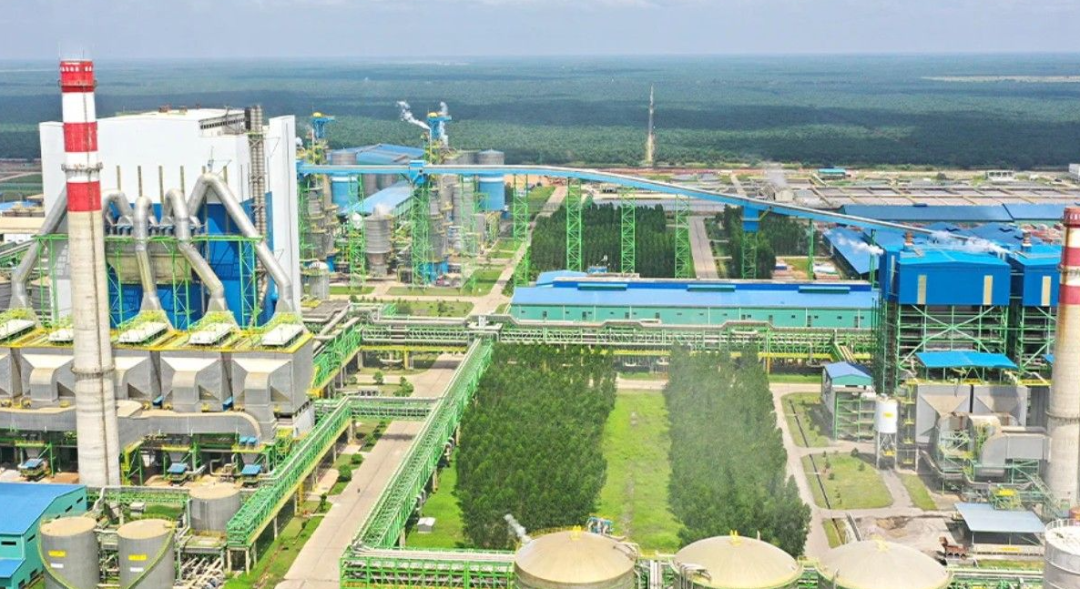
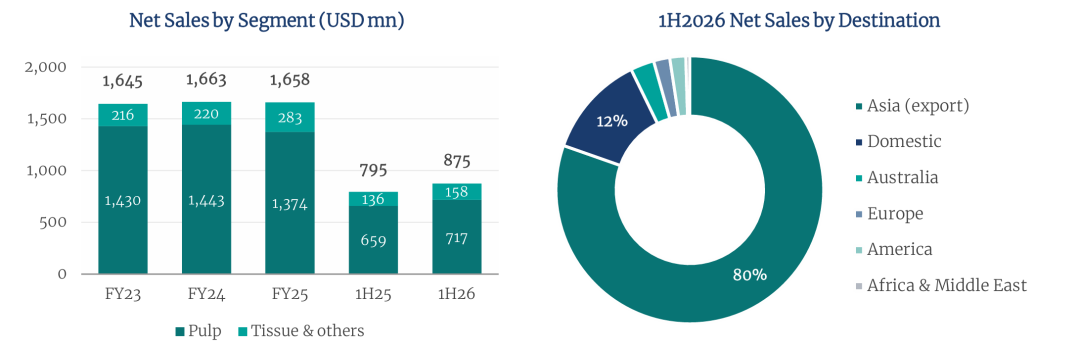
隸屬于印尼金光集團(tuán)APP旗下的PT OKI Pulp & Paper Mills(簡稱OKI),坐擁全球規(guī)模最大的單體綜合性紙漿與生活用紙生產(chǎn)基地之一。2026年上半年,在多數(shù)同行勉強(qiáng)維持盈虧平衡的背景下,OKI半年營收達(dá)8.75億美元,EBITDA利潤率逆勢拉升至49.2%,吸金能力驚人。
這艘88%產(chǎn)品直供亞洲海外市場的巨艦,不僅展現(xiàn)出其深不見底的成本護(hù)城河,更用事實向全行業(yè)印證了林漿紙一體化與高附加值深加工結(jié)合后的抗周期爆發(fā)力。
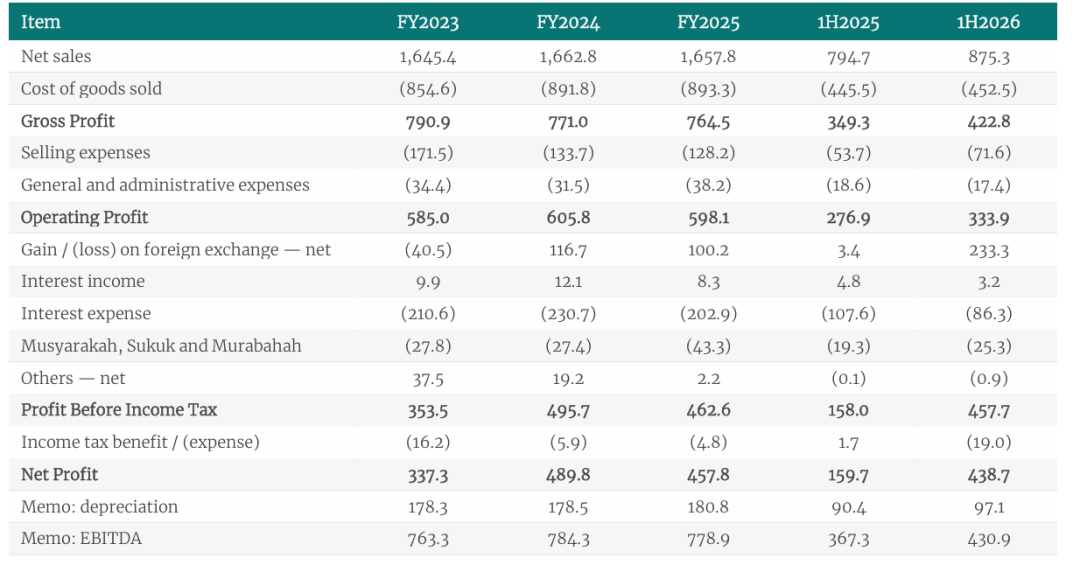
在2026年上半年復(fù)雜的全球宏觀與行業(yè)博弈中,OKI打破了過去三年的橫盤蓄勢,迎來量利齊升的兌現(xiàn)期。全公司期內(nèi)實現(xiàn)營業(yè)收入8.75億美元(約合58.4億元人民幣),同比增長10.1%;EBITDA達(dá)到4.31億美元,同比大幅增長17.3%,直接推動EBITDA利潤率從46.2%進(jìn)一步攀升至49.2%的高位區(qū)間。
上半年錄得凈利潤4.39億美元(約合29.28億元人民幣),其中包含因印尼盾債務(wù)匯率重估確認(rèn)的2.333億美元賬面匯兌收益。更具含金量的是造血質(zhì)量的實質(zhì)性修復(fù):公司經(jīng)營性現(xiàn)金流從去年同期的1170萬美元強(qiáng)勢反彈至2.79億美元,財務(wù)成本同比壓降了12%。
這種穿越周期的盈利穩(wěn)定性早在過去三年便已得到驗證。2023年至2025年間,面對全球商品漿行情的反復(fù)探底,OKI的年銷售額始終堅挺在16.5億至16.6億美元區(qū)間,年度EBITDA維持在7.63億至7.84億美元之間,EBITDA利潤率常年焊死在46%至47%的超高水平,其紙漿業(yè)務(wù)毛利率在整個長周期內(nèi)更是穩(wěn)定保持在46%到52%之間。
即便在行業(yè)低谷,這種恐怖的現(xiàn)金造血能力依然無損,也正因如此,印尼主流評級機(jī)構(gòu)Pefindo長期給予其“idA+”投資級評級,高度認(rèn)可其依托金光集團(tuán)所建立的規(guī)模壁壘與協(xié)同融資通道。
OKI能夠?qū)⒚书L年維持在四成甚至五成以上,底層邏輯完全建立在其位于南蘇門答臘省奧甘科梅里因伊利爾超級基地的資源閉環(huán)上。該工廠于2017年投入商業(yè)化制漿,依托印尼得天獨厚的熱帶人工相思樹、桉樹速生豐產(chǎn)林,其采伐與木纖維綜合成本牢牢錨定在全球闊葉漿成本曲線的最底端。
但這只是基本盤,OKI真正的護(hù)城河在于把“協(xié)同消耗”做到了工業(yè)極致。
整座超大單體工廠不僅擁有年產(chǎn)300萬噸的漂白闊葉漿生產(chǎn)線,更在廠區(qū)內(nèi)同步配建了大型氯堿化工裝置,并將副產(chǎn)物交由關(guān)聯(lián)公司PT Pupuk Swadaya Purimas生產(chǎn)高價值化肥;全廠的工藝蒸汽與電力高度依賴自建生物質(zhì)熱電系統(tǒng)實現(xiàn)完全自給,幾乎徹底隔絕了外部采購能源和化學(xué)品的價格波動沖擊。
再加上直通深水港的低成本水運網(wǎng)絡(luò),這艘工業(yè)母艦將每一噸木漿的綜合現(xiàn)金離岸成本壓制在讓絕大多數(shù)跨國同行望塵莫及的水平。
長期以來,單純依賴商品漿外銷的企業(yè)極易淪為國際宏觀大宗周期的犧牲品。OKI在深耕300萬噸紙漿主業(yè)的同時,正全力將自身打造成下游深加工的強(qiáng)力吸漿池。
2025年,OKI的紙漿產(chǎn)量達(dá)到278.6萬噸,產(chǎn)能利用率高達(dá)93%,逼近工程極限。然而當(dāng)年紙漿外銷量卻逆勢下滑3.5%至246.7萬噸,原因并非訂單受阻,而是大量高品質(zhì)自產(chǎn)原漿被直接分流并輸送至廠區(qū)內(nèi)并聯(lián)的新建生活用紙車間。
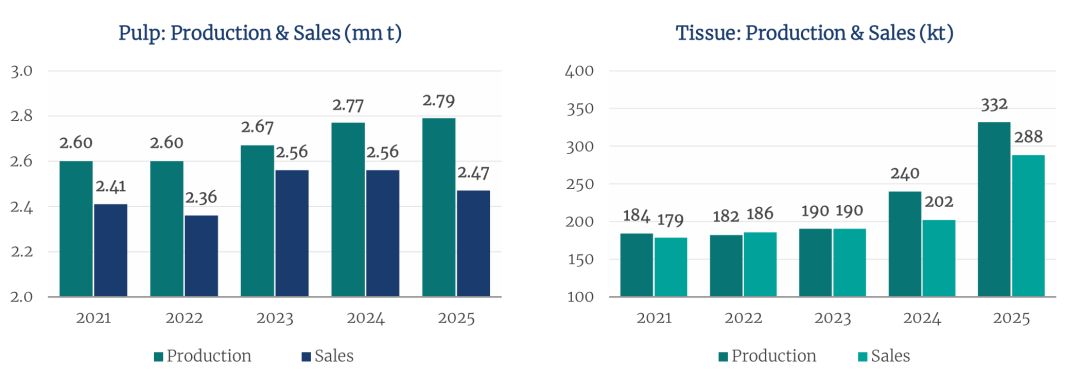
這一戰(zhàn)略調(diào)整直接引爆了生活用紙業(yè)務(wù)的放量。隨著新裝機(jī)臺的逐步釋放,OKI在2025年的生活用紙產(chǎn)量暴增38.5%至33.2萬噸,銷量更是激增42.6%至28.8萬噸,帶動生活用紙及相關(guān)品類的營收占比在2025年迅速抬升至17.1%(2024年僅為13.2%)。
截至2026年上半年,在OKI的業(yè)務(wù)大盤中,紙漿板塊占銷售額的82%和毛利的87%,而生活用紙板塊已經(jīng)貢獻(xiàn)了18%的銷售額和13%的毛利。
目前OKI生活用紙年規(guī)劃總產(chǎn)能達(dá)50萬噸,當(dāng)前產(chǎn)能利用率僅為66%,這意味著在不追加大型重資產(chǎn)基建的前提下,公司依然擁有充足的爬坡空間。自產(chǎn)漿就地轉(zhuǎn)化為更具消費剛性、價格波動平緩的生活用紙原紙,構(gòu)成了OKI抵御大宗漿價下行最強(qiáng)韌的緩沖墊。
對于這類超大型重工業(yè)基地而言,資本開支周期往往決定了企業(yè)的負(fù)債安危。財報清晰表明,OKI在經(jīng)歷高強(qiáng)度的產(chǎn)能壓鑄后,資本開支已經(jīng)明確邁過峰值區(qū)間。
公司資本支出由2024財年的14.7億美元驟降至2025財年的8.8億美元;2026年上半年進(jìn)一步收窄至4.0億美元,帶動全公司的自由現(xiàn)金流缺口由去年同期的4.477億美元急劇收縮至1.246億美元,經(jīng)營性現(xiàn)金流重回健康運轉(zhuǎn)。
在負(fù)債結(jié)構(gòu)與流動性指標(biāo)上,OKI展現(xiàn)出極其充裕的安全冗余。截至2026年年中,公司持有的現(xiàn)金及短期共同基金等高流動性金融資產(chǎn)總額高達(dá)17.7億美元,足以覆蓋未來12個月內(nèi)到期全部債務(wù)的1.57倍,各項境內(nèi)外債券契約指標(biāo)均留有極為寬松的緩沖底線。
依托穩(wěn)健的盈利釋放與開支降溫,全公司的年化凈債務(wù)/EBITDA倍數(shù)已從2025財年末的4.26倍平穩(wěn)降至3.74倍。
雖然賬面上仍有總計35億美元的在建工程資產(chǎn),但目前工程綜合完工進(jìn)度已全線達(dá)到76%至100%的高階段,將集中于2027至2029年間陸續(xù)轉(zhuǎn)固投產(chǎn),未來新增項目對即期現(xiàn)金流的侵蝕壓力已大幅消退。
將OKI的資產(chǎn)質(zhì)地置于亞洲整體供需框架下觀察,其未來五年的成長能見度依然極高。根據(jù)權(quán)威咨詢機(jī)構(gòu)RISI的測算,伴隨著亞洲新興經(jīng)濟(jì)體人均收入中樞的上移與城市化進(jìn)程,亞洲對林漿纖維的剛性吞吐仍在加速擴(kuò)容。
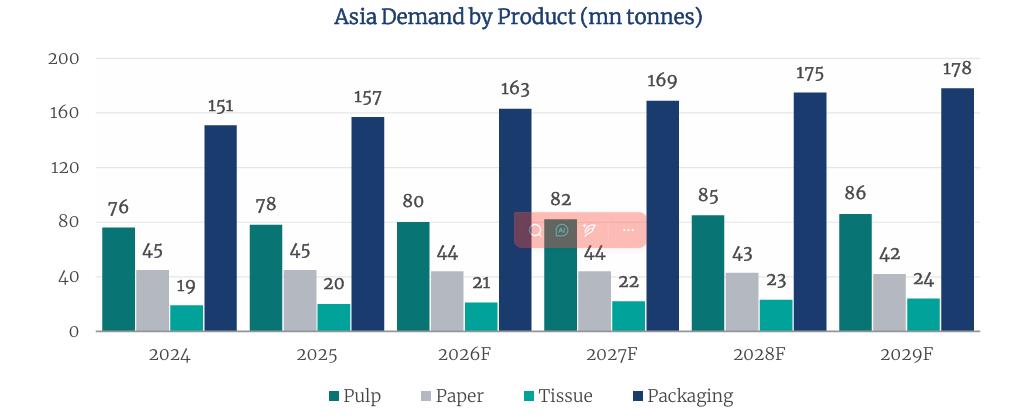
預(yù)計到2029年,亞洲紙漿年需求量將從2024年的7600萬噸攀升至8600萬噸;生活用紙年需求量將從1900萬噸躍升至2400萬噸,復(fù)合年均增速高達(dá)5.0%;工業(yè)包裝紙年需求將從1.51億噸擴(kuò)至1.78億噸。
紙漿、生活用紙與包裝紙這三大核心板塊的新增量,足以消化未來投產(chǎn)的現(xiàn)代化產(chǎn)能。
而在即期價格層面,全球漿市正在經(jīng)歷從現(xiàn)金成本底部向上的反彈過程。2026年7月,中國市場闊葉漿到港現(xiàn)貨報價一度下探至500美元/噸中段,這一價格區(qū)間已經(jīng)擊穿了中國本土絕大多數(shù)非一體化紙企的原木木片制漿現(xiàn)金成本線(行業(yè)平均現(xiàn)金成本在535至550美元/噸之間,邊際高成本產(chǎn)能更是高達(dá)630美元/噸)。成本倒掛引發(fā)了全球范圍內(nèi)的被動供給收縮,
截至8月份,行業(yè)已有約250萬噸紙漿產(chǎn)能因倒掛宣布減產(chǎn)或停產(chǎn)。隨后,國際龍頭如書贊桉諾在9月、10月連續(xù)兩次上調(diào)亞洲闊葉漿售價,每噸累計上調(diào)40美元,將價格中樞托舉至590至600美元/噸,中國沿海港口的庫存拐點同步顯現(xiàn)。
對于全流程綜合成本本就處于全球最低梯隊的OKI而言,每一輪因邊際產(chǎn)能成本支撐帶來的漿價回升,都將轉(zhuǎn)化為其賬面極其豐厚且確定性極強(qiáng)的超額純利。