標(biāo)簽龍頭江天科技前三季營收破5億,凈賺近億,雙創(chuàng)歷史新高
10月底,國內(nèi)高端標(biāo)簽龍頭企業(yè)江天科技公布了2026年第三季度財務(wù)報告。從財報數(shù)據(jù)來看,公司在前三季度累計實現(xiàn)營收5.12億元,同比增長9.41%,創(chuàng)下歷史同期新高;實現(xiàn)歸屬于上市公司股東的凈利潤9931萬元,同比增長11.44%,刷新同期歸母凈利峰值;扣非后歸母凈利潤錄得9476萬元,同比增長11.30%。全集團(tuán)前三季度歸母凈利率達(dá)19.41%,扣非歸母凈利率達(dá)18.52%。
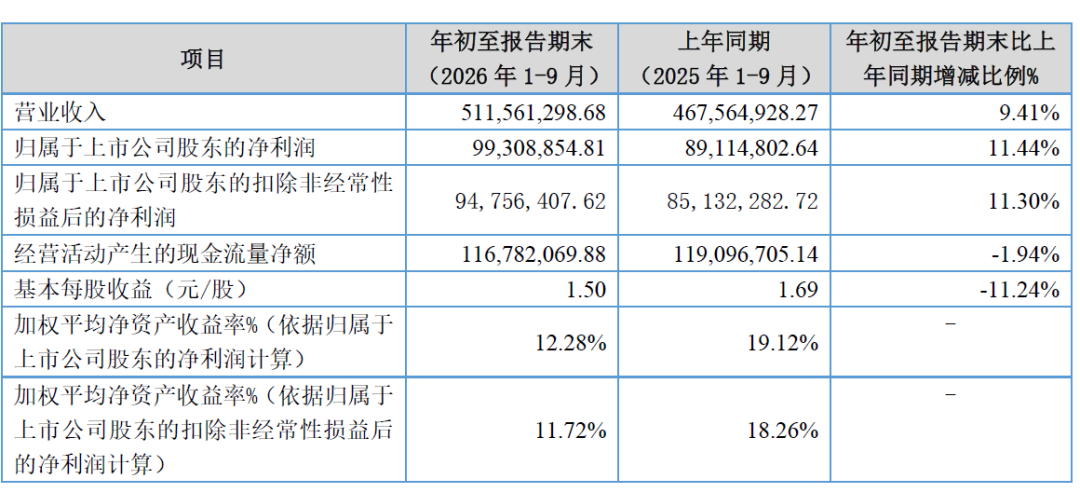
其中,第三季度更是呈現(xiàn)出加速爆發(fā)的態(tài)勢,單季實現(xiàn)營收1.89億元,同比增長16.23%;單季歸母凈利潤達(dá)4135萬元,同比大幅增長29.76%;扣非后歸母凈利潤錄得4019萬元,同比大增33.72%。第三季度歸母凈利率進(jìn)一步躍升至21.86%,扣非歸母凈利率高達(dá)21.24%,紛紛創(chuàng)下三季度歷史之最。
單季度營收增速較前三季度累計增速抬升近7個百分點,扣非凈利增速更是突破3成,表明江天科技在第三季度不僅沒有受到行業(yè)淡旺季擾動,反而呈現(xiàn)出“出貨明顯提速、單位盈利空間持續(xù)走闊”的強(qiáng)進(jìn)攻特征。
毛利率堅挺在29.3%,扣非占比超95%展現(xiàn)硬核造血
從江天科技前三季度的損益結(jié)構(gòu)來看,公司的業(yè)績彈性完全依托于主營制造的內(nèi)生驅(qū)動,未出現(xiàn)以價換量的犧牲式擴(kuò)張:
在毛利端,前三季度公司實現(xiàn)營收5.12億元,營業(yè)成本為3.62億元,累計實現(xiàn)毛利約1.5億元,綜合銷售毛利率約為29.33%。相較于上年同期的29.21%,綜合毛利率在近30%的高位區(qū)間內(nèi)穩(wěn)步微增0.12個百分點。
營收同比增長9.41%,營業(yè)成本同比增長約9.22%,成本擴(kuò)張斜率略微收斂于營收擴(kuò)張斜率。這表明面對離型紙、面材、不干膠膠水等原材料價格的波動,公司依托深厚的高端消費品客戶黏性與精益工藝配方,維持了穩(wěn)固的單位進(jìn)銷差價。
前三季度非經(jīng)常性損益凈額僅為455萬元,占?xì)w母凈利潤的比例低至4.58%。
非經(jīng)常損益主要由金融資產(chǎn)持有及處置收益(558萬元)及政府補(bǔ)助(74萬元)構(gòu)成,同時扣除了營業(yè)外支出等雜項。前三季度營業(yè)利潤達(dá)1.12億元(+10.94%),利潤總額達(dá)1.11 億元(+10.23%),各級利潤指標(biāo)增速高度咬合,徹底摒除了對偶發(fā)性營業(yè)外收益的依賴。
第三季度歸母凈利潤(4,135 萬元)與扣非凈利潤(4,019 萬元)僅相差約116萬元,進(jìn)一步驗證了單季利潤破4000萬的大爆發(fā)全部來自實體標(biāo)簽訂單的高毛利兌現(xiàn)。
在建工程暴增71倍,募投換址重置資產(chǎn)儲備
本次三季報中最具戰(zhàn)略轉(zhuǎn)折意義的信號,在于江天科技一改過去偏輕資產(chǎn)運營的節(jié)奏,全面進(jìn)入了高強(qiáng)度的實質(zhì)性資本擴(kuò)張周期。
截至2026年9月末,公司資產(chǎn)負(fù)債表中的在建工程余額由年初的71萬元暴增至5184萬元;現(xiàn)金流量表印證,前三季度購建固定資產(chǎn)、無形資產(chǎn)和其他長期資產(chǎn)支付的現(xiàn)金高達(dá)7263萬元,相較上年同期的1233萬元同比暴增約4.89倍。
公司支出,資本投入主要用于子公司廣州江粵購置新生產(chǎn)廠房,以擴(kuò)充華南腹地的本地化交付輻射能力。
同時母公司江天科技密集采購了一批新一代高精密涂布、印刷及模切成套設(shè)備,目前尚處于最后的安裝調(diào)試與竣工驗收階段。這也解釋了為何期末固定資產(chǎn)暫未大幅增加(維持在1.14億元),大量新增投資正沉淀在在建工程中蓄勢待發(fā)。
與產(chǎn)能擴(kuò)張伴生的,是公司對募投項目用地實施的戰(zhàn)略重置。
因地方政府產(chǎn)業(yè)規(guī)劃條件發(fā)生調(diào)整,公司果斷對募投項目實施地點進(jìn)行了重構(gòu),依法退回了原已取得不動產(chǎn)權(quán)證書的地塊,導(dǎo)致賬面無形資產(chǎn)由年初的2375萬元大幅下挫至528萬元(降幅77.76%)。
與此同時,公司其他非流動資產(chǎn)由年初的40萬元飆升至1837萬元,主要系公司已足額繳納了新募投地塊的土地出讓金,目前正全力推進(jìn)新地塊不動產(chǎn)權(quán)證書的申領(lǐng)。雖然換址短期內(nèi)對工程審批與開工周期產(chǎn)生了一定的順延影響,但新土地資產(chǎn)的落定為后續(xù)高標(biāo)準(zhǔn)數(shù)字化標(biāo)簽工廠的落地鎖定了空間。
零短債穩(wěn)固防御,四大風(fēng)控屏障護(hù)航擴(kuò)張
審視全集團(tuán)的資產(chǎn)負(fù)債表與抗風(fēng)險底色,江天科技呈現(xiàn)出同業(yè)罕見的強(qiáng)安全邊際。
截至2026年9月末,盡管受供應(yīng)商融資增加影響負(fù)債總額微升,但全集團(tuán)資產(chǎn)負(fù)債率僅由年初的20.09%適度上升至25.25%,依然處于極低負(fù)債區(qū)間。賬面完全沒有短期銀行借款,徹底規(guī)避了高利率環(huán)境下的利息侵蝕與再融資展期風(fēng)險。
面對外部大宗原料波動與終端消費周期輪動,江天科技在戰(zhàn)略層面構(gòu)筑了極其嚴(yán)密的“四維一體”風(fēng)控體系。
加速防偽、可變數(shù)據(jù)、RFID智能標(biāo)簽及綠色環(huán)保阻隔新工藝研發(fā),緊貼終端消費周期變化動態(tài)調(diào)整機(jī)臺排產(chǎn),用技術(shù)溢價對沖同質(zhì)化競爭。
建立主要原輔料價格變動預(yù)警系統(tǒng),推行戰(zhàn)略集采與季度長協(xié)鎖價;同時在車間端推進(jìn)低克重底紙?zhí)娲c膠黏劑配方改良,保持動態(tài)最優(yōu)安全庫存。
在持續(xù)綁定一線快消與日化品牌的同時,全速跨界滲透高精電子、醫(yī)藥冷鏈、工業(yè)制造等新場景,降低單一客戶或單一行業(yè)的周期依賴。
徹底打破上游特種承印基材與精細(xì)化學(xué)品單一依賴,引入多區(qū)域、競爭性的合格供應(yīng)商名錄,確保供應(yīng)鏈安全與議價主動權(quán)。
盡管第三季度單季經(jīng)營現(xiàn)金流的放緩與募投項目換址考驗著管理層的微觀營運與工程推進(jìn)節(jié)奏,但在充沛資金和高毛利主業(yè)的護(hù)航下,公司已實質(zhì)性跨入了新一輪產(chǎn)能與技術(shù)迭代的釋放前夜。隨著廣州新廠房與母公司高精設(shè)備在接下來的幾個季度內(nèi)陸續(xù)通過驗收并轉(zhuǎn)固投產(chǎn),江天科技有望依托高人效與智能化機(jī)臺,進(jìn)一步拉大與行業(yè)追隨者的身位差距。