全球紙板過(guò)剩千萬(wàn)噸!拉美紙業(yè)巨頭:行業(yè)痛點(diǎn)已從需求轉(zhuǎn)向利潤(rùn)
全球地緣政治動(dòng)蕩、貿(mào)易保護(hù)主義抬頭與跨國(guó)供應(yīng)鏈持續(xù)重塑,正將紙包裝行業(yè)推向供需格局深調(diào)的深水區(qū)。
在近日舉行的2026年Fastmarkets拉丁美洲森林產(chǎn)品大會(huì)上,克拉賓、伊拉尼、伊貝馬以及帕賴布納等造紙與包裝領(lǐng)軍企業(yè)的代表齊聚一堂,圍繞關(guān)稅博弈、稅制重構(gòu)、原材料與能耗成本高企等議題展開(kāi)了深度探討。
與會(huì)行業(yè)領(lǐng)袖一致認(rèn)為,當(dāng)前紙包裝產(chǎn)業(yè)面臨的核心挑戰(zhàn)并非終端訂單的絕對(duì)匱乏,而是全產(chǎn)業(yè)鏈深陷“增量難增利”的困局,行業(yè)競(jìng)爭(zhēng)已全面從“產(chǎn)能擴(kuò)張規(guī)模戰(zhàn)”轉(zhuǎn)向了極其殘酷的“利潤(rùn)率保衛(wèi)戰(zhàn)”。
全球供給過(guò)剩千萬(wàn)噸,箱板紙與紙板需求分化明顯
根據(jù)Fastmarkets歐洲包裝和印刷紙總監(jiān)阿萊杭德羅·馬塔披露的行業(yè)數(shù)據(jù),2025年全球紙張總體消費(fèi)需求預(yù)計(jì)達(dá)到4.357億噸,較2024年微幅增長(zhǎng)0.4%。
但在內(nèi)部細(xì)分品種中,結(jié)構(gòu)性分化極為劇烈:受傳統(tǒng)出版與商務(wù)印刷用紙需求大幅收縮的直接拉動(dòng),紙板在全球紙張大盤中的需求占比攀升至16%,2025年總需求量預(yù)計(jì)達(dá)到7220萬(wàn)噸,同比增長(zhǎng)1.2%;而伴隨電商物流與消費(fèi)包裝的擴(kuò)張,箱板紙占紙張總需求的比重更是從原先的27%大幅躍升至46%。
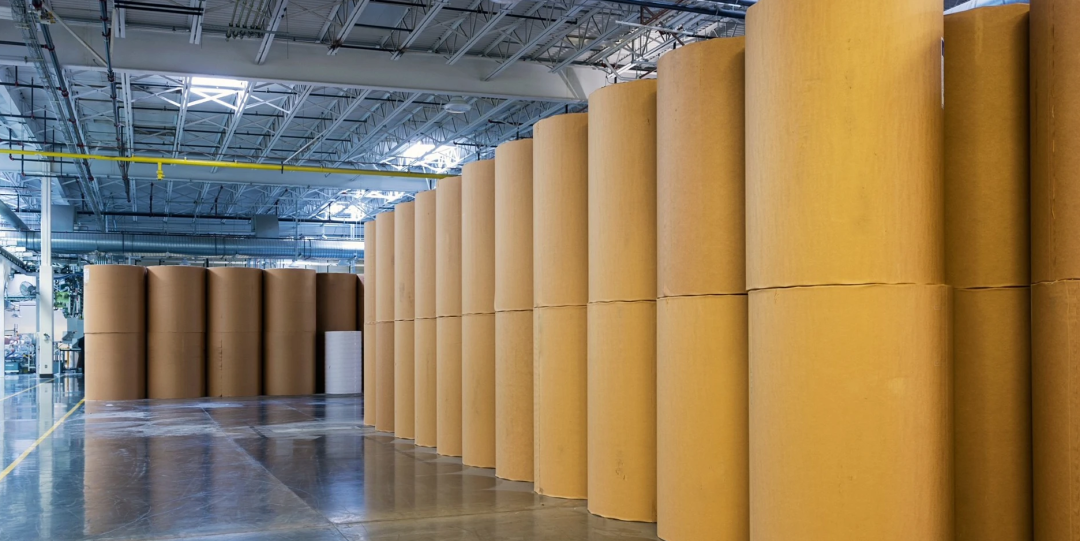
與需求的平穩(wěn)微增形成鮮明對(duì)比的是全球制造端極度嚴(yán)峻的結(jié)構(gòu)性產(chǎn)能過(guò)剩。以平均開(kāi)工率測(cè)算,全球紙板市場(chǎng)的實(shí)際過(guò)剩供給量已高達(dá)約1000萬(wàn)噸。
產(chǎn)能增長(zhǎng)與實(shí)際產(chǎn)出之間的剪刀差在2020年之前僅以每年2.7%的速度緩慢爬升,但在隨后的幾輪擴(kuò)張潮中加速擴(kuò)大至年均11%左右的高位。即便亞洲等制造過(guò)剩樞紐面臨著日益復(fù)雜的關(guān)稅壁壘與物流瓶頸,其對(duì)外出口規(guī)模仍在持續(xù)外溢。
在需求增速高度受制于居民可支配收入、通脹粘性及消費(fèi)降級(jí)的背景下,單純依靠堆砌噸位已無(wú)法支撐企業(yè)生存,唯有在能源波動(dòng)中展現(xiàn)出極致成本控制力以及跨區(qū)貿(mào)易重組能力的制造企業(yè),方能穿越本輪供給周期。
依托拉美農(nóng)牧出口紅利,包裝企業(yè)滿負(fù)荷運(yùn)轉(zhuǎn)卻直面微利陣痛
盡管全球紙品大盤被重重過(guò)剩陰霾所籠罩,但拉美本土的紙包裝制造板塊展現(xiàn)出了獨(dú)特的結(jié)構(gòu)性支撐。這股韌性的底層根基,緊密綁定在巴西作為全球超級(jí)“糧倉(cāng)”與肉類蛋白核心出口國(guó)的產(chǎn)業(yè)紅利之上。
數(shù)據(jù)顯示,全球包裝需求中食品飲料占據(jù)了高達(dá)62%的絕大份額,消費(fèi)品與醫(yī)藥渠道各占10%,美妝與個(gè)護(hù)占8%。伊拉尼公司首席執(zhí)行官奧迪萬(wàn)·卡格寧明確指出,只要堅(jiān)信巴西作為全球核心動(dòng)物蛋白供應(yīng)國(guó)的地位不減,瓦楞紙板行業(yè)就具備長(zhǎng)期堅(jiān)實(shí)的剛需底座。
來(lái)自制造一線的數(shù)據(jù)同樣印證了這一邏輯。克拉賓包裝總監(jiān)道格拉斯·達(dá)爾馬西表示,2026年上半年包裝紙行業(yè)整體保持了3%的正向擴(kuò)張,出口外需直接拉動(dòng)了國(guó)內(nèi)市場(chǎng)的運(yùn)轉(zhuǎn)。
帕賴布納商務(wù)經(jīng)理馬里奧·桑托斯透露,旗下生產(chǎn)基地近年來(lái)始終維持在滿負(fù)荷生產(chǎn)狀態(tài)。然而,高負(fù)荷運(yùn)轉(zhuǎn)并不能直接兌現(xiàn)為豐厚利潤(rùn),巴西國(guó)內(nèi)極高的紙張出貨量反而加劇了同業(yè)價(jià)格競(jìng)爭(zhēng),企業(yè)在訂單滿載的同時(shí)普遍面臨嚴(yán)重的利潤(rùn)率被動(dòng)壓縮,維持基礎(chǔ)造血成為最嚴(yán)峻的日常考驗(yàn)。
前瞻布局嚴(yán)苛環(huán)保法規(guī),紙袋與塑料袋打響細(xì)分陣地戰(zhàn)
在產(chǎn)品研發(fā)與環(huán)保選材的博弈上,各家龍頭正在尋找穿越周期的新支點(diǎn)。在部分市場(chǎng)參與者認(rèn)為環(huán)保熱度有所降溫的當(dāng)下,近期剛剛完成收購(gòu)BO Paper巴西資產(chǎn)的伊貝馬公司,做出了堅(jiān)持原生纖維與再生纖維并行配置的戰(zhàn)略決斷。
該企業(yè)戰(zhàn)略高管費(fèi)爾南多·卡瓦略認(rèn)為,全球環(huán)境規(guī)制出臺(tái)具有周期性滯后特征,在行業(yè)低谷期提前完成可持續(xù)產(chǎn)線改造并儲(chǔ)備低定量包裝技術(shù)的廠商,一旦新的環(huán)保禁塑令強(qiáng)制落地,將迅速把合規(guī)成本轉(zhuǎn)化為市場(chǎng)收割利器。
在極具看點(diǎn)的紙袋(牛皮紙袋)替代塑料袋領(lǐng)域,巨頭們采取了截然不同的差異化打法。克拉賓方面對(duì)“全面取代塑料”持理性克制態(tài)度,指出原生長(zhǎng)纖維紙袋天然具備重型工業(yè)包裝(如水泥建材)的高技術(shù)壁壘,只有在向客戶充分證明能帶來(lái)實(shí)際零售轉(zhuǎn)化或溢價(jià)空間時(shí),局部替代才能從商業(yè)邏輯上成立。
與此相對(duì),伊拉尼與伊貝馬則深耕更輕薄的零售消費(fèi)場(chǎng)景,主攻烘焙和商超輕量化紙袋。伊拉尼指出,過(guò)去15-20年間,大型商場(chǎng)手提袋已幾乎百分之百實(shí)現(xiàn)了從塑料向紙質(zhì)的躍遷,該細(xì)分市場(chǎng)貢獻(xiàn)了其整體業(yè)務(wù)的30%。
同時(shí),伴隨歐洲及亞洲部分地區(qū)塑料綜合制造成本因油價(jià)和碳稅上漲而反超紙張,帕賴布納等具備垂直一體化產(chǎn)能的企業(yè),正通過(guò)加碼白色掛面原紙以及袋裝成型深加工,在成本倒掛的窗口期加速蠶食傳統(tǒng)塑料薄膜的既有陣地。
縱觀整場(chǎng)行業(yè)對(duì)話,拉美造紙與包裝巨頭達(dá)成的終極共識(shí)極為明晰:?jiǎn)渭円揽可像R大型紙機(jī)、釋放初級(jí)原紙產(chǎn)能以追求開(kāi)機(jī)率的時(shí)代已徹底成為過(guò)去式。全球千萬(wàn)噸級(jí)別的紙板產(chǎn)能懸頂,正在倒逼全產(chǎn)業(yè)鏈重構(gòu)商業(yè)價(jià)值。
對(duì)于包裝制造企業(yè)而言,比拼的重心已不再是誰(shuí)的噸位更大、廠區(qū)更廣,而是誰(shuí)能夠利用輕量化設(shè)計(jì)壓降材料損耗、誰(shuí)能通過(guò)敏捷的客戶定制化服務(wù)守住毛利底線,以及誰(shuí)能把上游原紙制造與下游終端包裝完成高附加值的利益閉環(huán)。
這場(chǎng)由拉美行業(yè)先鋒拉開(kāi)序幕的“利潤(rùn)率競(jìng)賽”,不僅是對(duì)全球造紙包裝業(yè)冷暖的真實(shí)映照,更為所有在微利深水區(qū)中艱難求索的包裝企業(yè)指明了轉(zhuǎn)型的必然方向。