突發(fā)!歐洲第三大軟包裝集團(tuán)賣掉年營收22億的紙包裝業(yè)務(wù)!
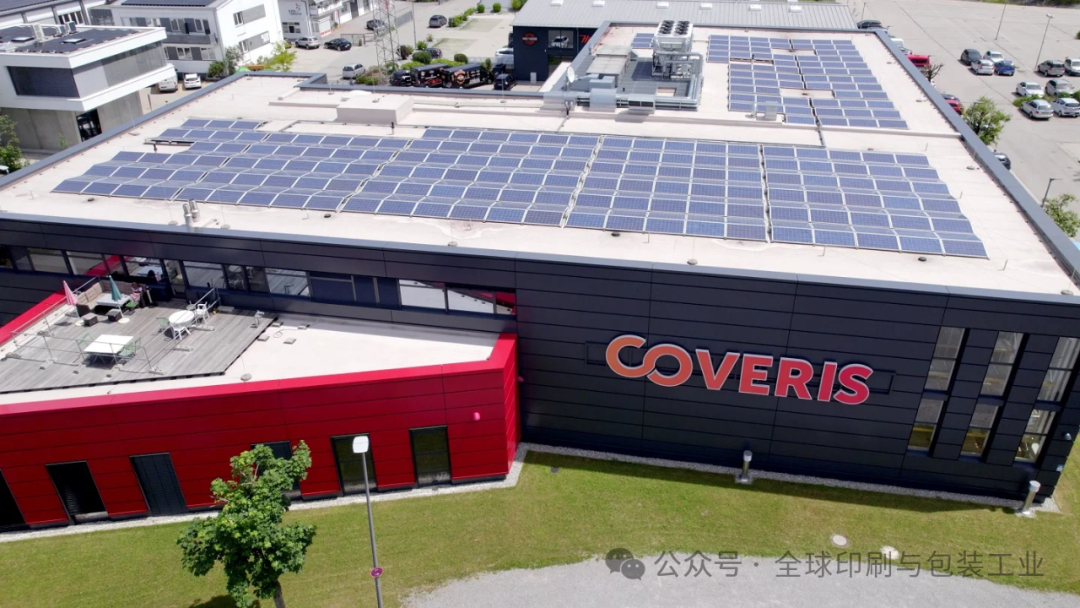
全球軟包裝行業(yè)的版圖正在經(jīng)歷一場前所未有的劇烈震蕩。2026年開年之際,軟包裝巨頭Coveris正式宣布,將把其規(guī)模龐大的紙包裝事業(yè)部,整體出售給美國私募股權(quán)投資公司金斯伍德資本管理公司。
這一舉動不僅標(biāo)志著Coveris戰(zhàn)略重心的重大轉(zhuǎn)向,更與近期行業(yè)內(nèi)頻發(fā)的數(shù)起巨額并購案交織在一起,預(yù)示著全球包裝市場正加速進(jìn)入由資本驅(qū)動、戰(zhàn)略重組引領(lǐng)的新紀(jì)元。
戰(zhàn)略大收縮:Coveris回歸核心軟包裝業(yè)務(wù)
總部位于維也納的Coveris,長期以來一直是歐洲包裝市場的領(lǐng)導(dǎo)者。作為歐洲排名第三的軟包裝生產(chǎn)商,Coveris目前由知名私募投資機(jī)構(gòu)太陽資本控股。其業(yè)務(wù)版圖橫跨食品、醫(yī)療、工業(yè)及農(nóng)產(chǎn)品等多個領(lǐng)域,在歐洲、中東和非洲地區(qū)坐擁30個生產(chǎn)基地,年營收高達(dá)9億歐元。
然而,在市場環(huán)境瞬息萬變的今天,即便是巨頭也需要“瘦身”以保持競爭力。Coveris首席執(zhí)行官克里斯蒂安·科拉里克在宣布出售消息時表示,自2020年紙包裝事業(yè)部成立以來,該業(yè)務(wù)憑借穩(wěn)健的發(fā)展取得了令人矚目的成績。
正是基于這種業(yè)務(wù)的成熟度,太陽資本與管理層達(dá)成共識,決定將其剝離。此舉的戰(zhàn)略意圖非常明確:通過剝離非核心的紙包裝業(yè)務(wù),Coveris將能夠集中全部精力與資源,深耕其在歐洲、中東和非洲地區(qū)的核心軟包裝市場。
根據(jù)雙方于2026年1月簽署、2月10日正式披露的交易協(xié)議,這筆交易預(yù)計將在2026年第一季度內(nèi)完成。屆時,原紙包裝事業(yè)部將重新啟用其歷史悠久的原名——“模范印刷與包裝公司”,作為一家完全獨立的實體投入運(yùn)營。
這家新獨立的公司規(guī)模不容小覷,其年銷售額達(dá)2.7億歐元(約合人民幣22億元),員工總數(shù)約1400人。為了確保過渡平穩(wěn),現(xiàn)有的管理團(tuán)隊將全部留任,首席運(yùn)營官喬·奧姆羅德將升任新公司的首席執(zhí)行官。
資本獵手入局:金斯伍德看中可持續(xù)增長潛力
作為買家的金斯伍德資本,其董事總經(jīng)理安德魯·科瓦奇對此次收購表現(xiàn)出極大的信心。他強(qiáng)調(diào),“模范”品牌在英國及歐洲大陸享有極高的可靠性與卓越聲譽(yù)。在全球企業(yè)迫切尋求可持續(xù)包裝解決方案的大背景下,金斯伍德看中的正是該業(yè)務(wù)在紙質(zhì)環(huán)保包裝領(lǐng)域的巨大增長潛力。
值得注意的是,“模范”品牌的回歸具有深厚的歷史淵源。其前身成立于1994年,是太陽資本在2013年整合五家公司組建Exopack控股公司時的核心成員之一,而Exopack隨后更名為Coveris。
經(jīng)過十余年的整合與演變,這部分業(yè)務(wù)如今再次獨立,不僅是品牌的重生,更是資本對細(xì)分市場專業(yè)化運(yùn)作的認(rèn)可。
行業(yè)連鎖反應(yīng):并購潮下的“深水炸彈”
Coveris的這一動作并非孤立事件。在當(dāng)前的全球包裝市場上,資本運(yùn)作的硝煙正愈發(fā)濃烈。就在不久前的1月,食品飲料投資領(lǐng)域的私募巨頭Butterfly Equity宣布收購全球數(shù)字印刷包裝的領(lǐng)軍者ePac Flexible Packaging。ePac自2016年成立以來,憑借“15天極速交貨”的互聯(lián)網(wǎng)化模式改寫了行業(yè)規(guī)則。隨著Butterfly資本的介入,ePac將正式開啟全球化擴(kuò)張的新征程,進(jìn)一步?jīng)_擊傳統(tǒng)的包裝供應(yīng)鏈。
與此同時,另一場更為宏大的并購案也在緊鑼密鼓地進(jìn)行中。去年12月,全球軟包裝與材料科學(xué)領(lǐng)軍企業(yè)ProAmpac簽署協(xié)議,以15.1億美元(約合人民幣107億元)的天價,從母公司TC Transcontinental手中收購其包裝業(yè)務(wù)分支(TCP)。TCP在乳制品、醫(yī)療和制藥等高壁壘市場擁有頂尖的技術(shù)能力,2025財年的營收規(guī)模已達(dá)12億美元。
ProAmpac的這次“豪賭”被視為行業(yè)里程碑。通過吞并TCP,ProAmpac不僅將極大地擴(kuò)張其在北美、拉丁美洲以及新西蘭的全球版圖,更重要的是,它將整合TCP在阻隔薄膜、單一材料結(jié)構(gòu)以及纖維基解決案方面的研發(fā)實力。這種技術(shù)溢價將直接推動下一代包裝材料的革新,幫助全球客戶應(yīng)對日益嚴(yán)苛的可持續(xù)發(fā)展目標(biāo)。
邏輯演變:從規(guī)模擴(kuò)張到技術(shù)與可持續(xù)的博弈
綜觀這些重磅交易,我們可以清晰地看到全球軟包裝行業(yè)演進(jìn)的三大邏輯:
第一,聚焦化與專業(yè)化。無論是Coveris剝離紙包裝業(yè)務(wù)以專注軟塑,還是各巨頭通過并購強(qiáng)化特定終端市場(如醫(yī)療、食品)的占有率,都反映出企業(yè)不再盲目追求全產(chǎn)業(yè)鏈覆蓋,而是力求在細(xì)分賽道做到極致。
第二,可持續(xù)發(fā)展的倒逼。所有的收購方,無論是金斯伍德還是ProAmpac,都在強(qiáng)調(diào)“可持續(xù)性”。在環(huán)保法規(guī)日益嚴(yán)苛的今天,誰掌握了可循環(huán)、可降解的纖維基材料或單一材料技術(shù),誰就掌握了未來十年的定價權(quán)。
第三,資本與速度的賽跑。ePac的極速交付模式和ProAmpac的瘋狂并購證明,傳統(tǒng)的自然增長已經(jīng)無法滿足競爭需求。資本的快速介入正在加速行業(yè)洗牌,領(lǐng)先企業(yè)正試圖通過規(guī)模效應(yīng)和技術(shù)壁壘,構(gòu)建難以逾越的護(hù)城河。
對于中國包裝企業(yè)而言,國際巨頭的頻繁拆解與合并傳遞出一個強(qiáng)烈的信號:包裝行業(yè)已不再是單純的加工制造業(yè),而是演變成了資本、材料科學(xué)與供應(yīng)鏈效率的綜合博弈。Coveris的“瘦身”與ProAmpac的“增肌”,本質(zhì)上都是在為未來的低碳化、數(shù)字化競爭做準(zhǔn)備。
隨著2026年第一季度這些巨額交易的陸續(xù)完成,全球包裝市場的格局將發(fā)生根本性扭轉(zhuǎn)。獨立后的模范公司能否在金斯伍德的賦能下重塑紙包裝輝煌?ProAmpac在豪擲百億后能否如愿統(tǒng)治材料科學(xué)高地?這些答案,都將直接影響到全球包裝供應(yīng)鏈的每一環(huán)。